Implementasi perbankan digital di Aceh berdampak positif pada pertumbuhan UMKM dengan mempermudah akses pembiayaan syariah, mempercepat proses transaksi melalui QRIS, dan memperluas jangkauan pasar digital. Melalui layanan mobile banking dari Bank Aceh Syariah dan Bank Syariah Indonesia, pelaku usaha dapat mengelola modal secara efisien sesuai prinsip syariat tanpa hambatan geografis yang signifikan.
- Transformasi digital perbankan syariah mempercepat penyaluran modal usaha bagi UMKM di Aceh melalui prosedur yang lebih ringkas dan transparan.
- Penggunaan teknologi pembayaran digital seperti QRIS meningkatkan efisiensi operasional dan keamanan transaksi bagi pedagang lokal di pasar tradisional Aceh.
- Layanan perbankan digital membantu pelaku UMKM di Aceh dalam melakukan pencatatan keuangan yang lebih akurat untuk syarat pengajuan pembiayaan lebih lanjut.
- Sinergi antara regulasi Qanun Lembaga Keuangan Syariah dengan teknologi perbankan menciptakan ekosistem ekonomi digital yang inklusif di seluruh kabupaten/kota Aceh.
Transformasi Digital Perbankan Syariah di Bawah Payung Qanun LKS Aceh
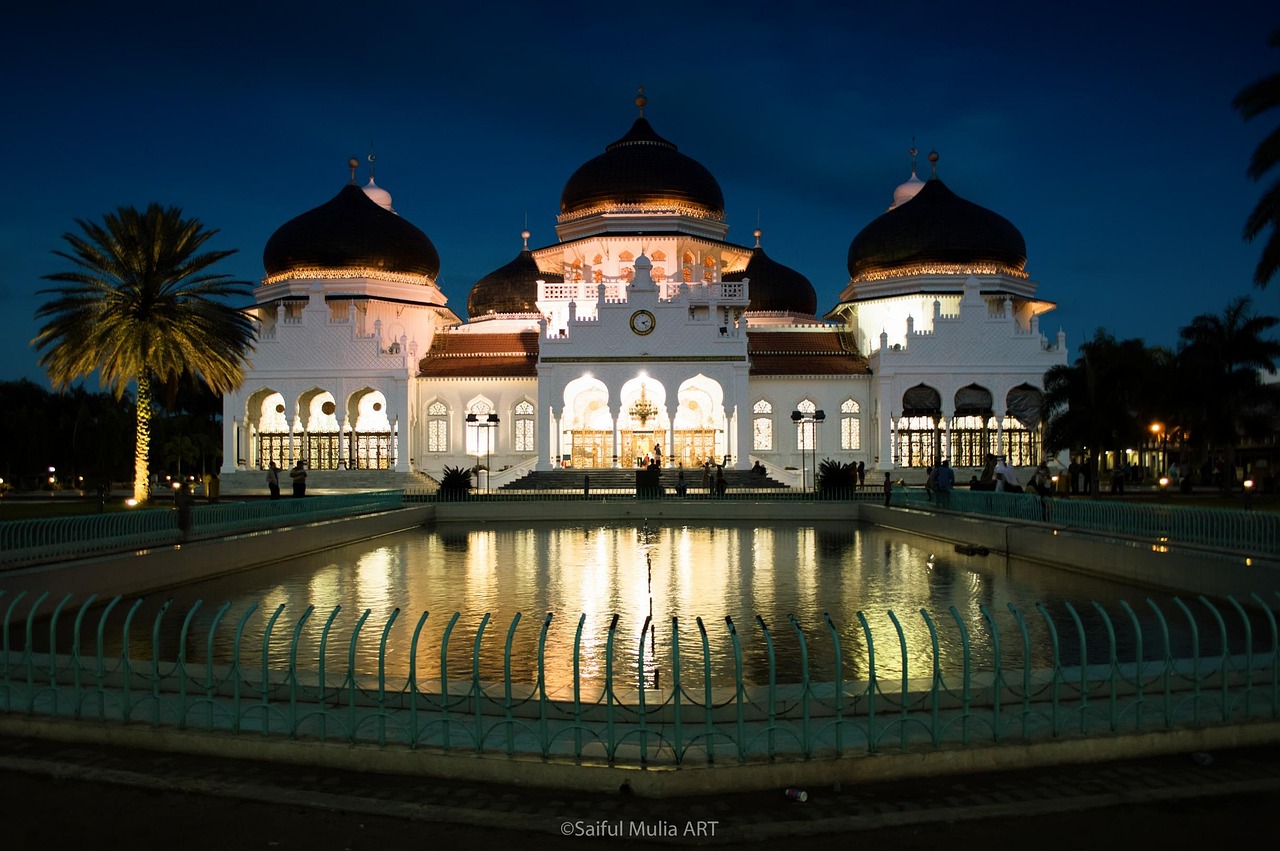
Penerapan Qanun Aceh Nomor 11 Tahun 2018 tentang Lembaga Keuangan Syariah (LKS) telah mengubah lanskap perbankan di Provinsi Aceh secara fundamental. Seluruh lembaga keuangan yang beroperasi di wilayah Aceh wajib bertransformasi menjadi entitas syariah, yang kemudian memicu akselerasi inovasi digital untuk memenuhi kebutuhan masyarakat. Bank Aceh Syariah dan Bank Syariah Indonesia (BSI) menjadi motor utama dalam menyediakan infrastruktur perbankan digital yang mampu menjangkau hingga pelosok desa di Aceh. Transformasi ini bukan sekadar perpindahan platform dari fisik ke digital, melainkan upaya memperkuat ekosistem ekonomi syariah agar lebih kompetitif di tingkat nasional.
Layanan perbankan digital seperti aplikasi mobile banking “Action” dari Bank Aceh Syariah dan “BSI Mobile” memberikan kemudahan bagi masyarakat Aceh untuk melakukan transaksi kapan saja tanpa harus mengantre di kantor cabang. Hal ini sangat krusial bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang memiliki mobilitas tinggi dan keterbatasan waktu dalam mengelola keuangan operasional. Dengan fitur-fitur modern seperti transfer antarbank yang murah, pembayaran tagihan rutin, hingga fitur Ziswaf (Zakat, Infaq, Sedekah, dan Wakaf), perbankan digital di Aceh memastikan bahwa nilai-nilai syariah tetap terjaga dalam setiap derap kemajuan teknologi informasi.
Selain kemudahan transaksi, digitalisasi perbankan di bawah Qanun LKS juga mendorong terciptanya transparansi keuangan yang lebih baik bagi Pemerintah Provinsi Aceh dan masyarakat luas. Sistem digital meminimalisir risiko kesalahan manusia dan praktik perbankan yang tidak sesuai dengan prinsip syariat Islam. Implementasi teknologi ini didukung penuh oleh Otoritas Jasa Keuangan (OJK) Provinsi Aceh guna memastikan perlindungan konsumen tetap menjadi prioritas utama. Dengan adanya kepastian hukum dan kemudahan teknologi, tingkat kepercayaan masyarakat Aceh terhadap sistem perbankan syariah terus meningkat, yang pada akhirnya memperkuat stabilitas ekonomi daerah di tengah tantangan global yang semakin dinamis.
Kemudahan Akses Pembiayaan Modal bagi Pelaku Usaha Mikro dan Kecil
Salah satu dampak paling signifikan dari implementasi perbankan digital bagi UMKM di Aceh adalah kemudahan dalam mengakses pembiayaan modal kerja. Melalui platform digital, proses pengajuan Kredit Usaha Rakyat (KUR) Syariah kini berpotensi menjadi lebih cepat dan efisien dibandingkan metode konvensional yang memerlukan banyak dokumen fisik. Pelaku UMKM di Aceh dapat mengunggah dokumen persyaratan melalui aplikasi, yang kemudian diverifikasi oleh sistem perbankan menggunakan teknologi analisis data untuk membantu menentukan kelayakan pembiayaan. Besarnya kebutuhan pembiayaan sektor usaha kecil terlihat dari realisasi penyaluran KUR di Aceh sepanjang 2023 yang mencapai Rp4,259 triliun kepada 64.378 debitur. Khusus Bank Aceh Syariah, penyaluran KUR mencapai sekitar Rp661,16 miliar. Angka tersebut menunjukkan besarnya potensi pembiayaan syariah dalam mendukung pengembangan UMKM dan memperluas akses permodalan masyarakat.
Pembiayaan digital ini sangat membantu sektor-sektor unggulan di Aceh, seperti industri kopi Gayo, kerajinan tangan khas Aceh, hingga sektor perikanan di pesisir pantai. Dengan skema pembiayaan yang berbasis bagi hasil (Mudharabah) atau jual beli (Murabahah), para pengusaha kecil merasa lebih aman dan tenang karena sistem yang dijalankan sesuai dengan keyakinan agama mereka. Bank Syariah Indonesia (BSI) seringkali mengadakan program inkubasi digital bagi UMKM Aceh untuk memberikan edukasi mengenai cara mengelola modal yang didapatkan dari pembiayaan digital tersebut agar usaha mereka naik kelas ke level ekspor.
Kecepatan pencairan dana melalui kanal digital memungkinkan UMKM di Aceh untuk merespons peluang pasar dengan lebih sigap, misalnya saat menghadapi lonjakan permintaan menjelang hari besar keagamaan atau festival budaya. Tanpa birokrasi yang berbelit, modal usaha dapat segera diputar untuk menambah stok barang atau meningkatkan kapasitas produksi. Keberadaan Bank Aceh Syariah sebagai bank milik daerah juga memberikan sentuhan personal dalam layanan digitalnya, dengan menyediakan fitur konsultasi bisnis bagi nasabah UMKM melalui aplikasi. Hal ini membuktikan bahwa perbankan digital di Aceh bukan hanya soal angka, melainkan juga soal pemberdayaan ekonomi umat yang berkelanjutan.
Manfaat Digitalisasi dalam Pengelolaan Arus Kas UMKM
Digitalisasi perbankan memungkinkan pemilik usaha di Aceh memiliki catatan arus kas (cash flow) yang rapi secara otomatis melalui riwayat transaksi di aplikasi. Hal ini sangat membantu UMKM yang selama ini sering mengalami kendala dalam memisahkan keuangan pribadi dengan keuangan usaha. Dengan laporan keuangan digital yang valid, UMKM di Aceh memiliki posisi tawar yang lebih kuat saat ingin mengajukan tambahan modal atau mencari investor strategis guna memperluas skala bisnis mereka ke luar daerah.
Selain itu, fitur e-statement yang disediakan oleh bank syariah memudahkan para pengusaha dalam melakukan evaluasi bisnis bulanan tanpa perlu mencetak buku tabungan ke bank. Dinas Koperasi dan UKM Aceh juga sering menekankan pentingnya literasi keuangan digital ini agar para pelaku usaha dapat memantau kesehatan finansial mereka secara real-time. Dengan manajemen kas yang lebih baik, risiko kebangkrutan akibat pengelolaan dana yang salah dapat diminimalisir secara signifikan, sehingga keberlangsungan usaha kecil di Aceh lebih terjamin dalam jangka panjang.
Peran QRIS dan Mobile Banking dalam Digitalisasi Transaksi Pasar Tradisional
Adopsi Quick Response Code Indonesian Standard (QRIS) oleh perbankan dan penyedia jasa pembayaran di Aceh telah mengubah cara bertransaksi di pasar tradisional dan pusat perbelanjaan. Pedagang di Pasar Aceh maupun Pasar Kartini mulai menyediakan kode QR untuk menerima pembayaran dari pelanggan. Penggunaan QRIS membantu mengurangi ketergantungan pada uang tunai, terutama dalam mengatasi persoalan ketersediaan uang kembalian serta meminimalkan risiko penerimaan uang palsu. Perkembangan tersebut tercermin dari data Bank Indonesia yang mencatat sebanyak 165.614 merchant di seluruh Provinsi Aceh telah mengimplementasikan QRIS hingga triwulan III 2024. Angka ini tumbuh 34 persen secara tahunan. Menariknya, sebanyak 119.411 merchant atau 72,11 persen di antaranya berasal dari kelompok usaha mikro. Data tersebut menunjukkan bahwa digitalisasi pembayaran semakin diterima oleh pelaku usaha kecil dan menjadi salah satu instrumen pendukung transformasi ekonomi digital di Aceh.
Implementasi QRIS yang diusung oleh Bank Indonesia Kantor Perwakilan Aceh bekerja sama dengan bank-bank syariah lokal telah menciptakan efisiensi yang luar biasa bagi ekosistem UMKM. Setiap transaksi yang masuk melalui QRIS langsung tercatat dalam rekening bank pedagang, sehingga mempermudah proses rekonsiliasi penjualan di akhir hari. Bagi konsumen di Aceh, kemudahan membayar hanya dengan memindai kode melalui ponsel pintar meningkatkan pengalaman berbelanja dan mendorong mereka untuk lebih sering bertransaksi di gerai UMKM lokal daripada di ritel modern berskala nasional.
Selain QRIS, fitur mobile banking juga memungkinkan pelaku UMKM di Aceh untuk membayar mitra pemasok (supplier) secara instan tanpa perlu meninggalkan tempat usaha. Hal ini mempercepat rantai pasok ekonomi di Aceh, di mana barang dapat dikirim lebih cepat setelah pembayaran terverifikasi secara digital. Dukungan infrastruktur dari Bank Aceh Syariah yang terus menambah titik-titik layanan digital di area publik semakin memperkuat posisi Aceh sebagai provinsi yang siap menghadapi era ekonomi digital tanpa meninggalkan identitas syariatnya. Sinergi ini menjadi kunci utama pertumbuhan volume transaksi UMKM yang terus meningkat dari tahun ke tahun.
- Keamanan Transaksi: Mengurangi risiko kehilangan uang tunai akibat pencurian atau kelalaian di tempat usaha.
- Higienitas: Transaksi tanpa sentuh menjadi lebih relevan dalam menjaga kesehatan masyarakat di tempat keramaian.
- Pencatatan Otomatis: Membantu pedagang kecil memiliki data penjualan harian yang akurat untuk evaluasi bisnis.
- Inklusi Finansial: Menarik generasi muda Aceh untuk berbelanja di pasar tradisional dengan gaya hidup digital mereka.
Tantangan Literasi Digital dan Infrastruktur Teknologi di Wilayah Pelosok Aceh
Meskipun dampak positif perbankan digital sangat terasa, Aceh masih menghadapi tantangan besar terkait pemerataan infrastruktur teknologi informasi, terutama di wilayah pegunungan dan kawasan terpencil. Persoalan stabilitas jaringan internet menjadi salah satu penghambat bagi pelaku UMKM di daerah seperti Gayo Lues, Aceh Tenggara, dan Simeulue untuk mengakses layanan mobile banking secara optimal.
Data Badan Pusat Statistik (BPS) dalam publikasi Statistik Potensi Desa 2024 menunjukkan, sebanyak 2.079 desa di Aceh masih berada dalam kategori sinyal telepon seluler lemah, sedangkan 321 desa lainnya sama sekali belum memiliki sinyal. Dengan demikian, terdapat 2.400 desa atau sekitar 37,36 persen dari total 6.424 desa yang menghadapi persoalan kualitas maupun ketersediaan jaringan telekomunikasi. Kondisi ini memperlihatkan bahwa pemerataan infrastruktur digital masih menjadi pekerjaan besar bagi pemerintah.
Dinas Komunikasi, Informatika, dan Persandian (Diskominsa) Aceh bersama pemerintah pusat dan operator telekomunikasi terus didorong memperluas jangkauan konektivitas. Tantangan geografis Aceh yang terdiri atas kawasan pegunungan, lembah, dan kepulauan membutuhkan investasi infrastruktur yang tidak sedikit. Pemerataan jaringan menjadi penting agar digitalisasi perbankan tidak hanya dinikmati masyarakat perkotaan, tetapi juga menjangkau pelaku UMKM di pelosok daerah.
Selain masalah infrastruktur, literasi digital di kalangan pelaku UMKM generasi tua di Aceh juga menjadi perhatian serius. Banyak pedagang senior yang masih merasa ragu atau takut menggunakan layanan perbankan digital karena khawatir akan keamanan data atau potensi penipuan online (cyber crime). Oleh karena itu, program edukasi yang berkelanjutan dari OJK Aceh dan institusi perbankan sangat diperlukan untuk memberikan pemahaman mengenai cara aman bertransaksi digital. Sosialisasi ini harus menyentuh hingga ke tingkat gampong (desa) agar manfaat ekonomi digital dapat dirasakan secara merata oleh seluruh lapisan masyarakat Aceh.
Keamanan siber juga menjadi isu krusial yang harus diantisipasi oleh penyedia layanan perbankan syariah di Aceh. Serangan siber yang sempat mengganggu layanan perbankan beberapa waktu lalu menjadi pelajaran berharga untuk memperkuat sistem keamanan IT. Kepercayaan masyarakat Aceh terhadap bank syariah harus dijaga dengan memberikan jaminan keamanan data pribadi dan dana nasabah yang maksimal. Dengan sistem keamanan yang tangguh dan literasi masyarakat yang meningkat, hambatan-hambatan dalam implementasi perbankan digital dapat diatasi secara bertahap demi kemajuan UMKM di Tanah Rencong.
Strategi Penguatan Ekosistem Ekonomi Syariah Digital Menuju Aceh Unggul
Untuk memaksimalkan dampak perbankan digital terhadap pertumbuhan UMKM, diperlukan strategi kolaboratif antara pemerintah daerah, perbankan, dan komunitas pelaku usaha di Aceh. Pengembangan konsep Aceh Digital Hub dapat menjadi salah satu langkah strategis untuk mewadahi teknopreneur muda dalam menciptakan inovasi aplikasi dan layanan digital yang terintegrasi dengan ekosistem perbankan syariah.
Pemerintah Aceh melalui Bappeda perlu memperkuat perencanaan transformasi ekonomi digital dengan menetapkan peta jalan (roadmap) yang memiliki sasaran, indikator kinerja, serta target pencapaian terukur hingga 2030. Langkah tersebut sejalan dengan arah kebijakan Renstra Bappeda Aceh 2025–2029 yang menekankan penguatan riset, inovasi daerah, tata kelola data, dan pemanfaatan analisis ekonomi dalam penyusunan kebijakan pembangunan.
Meskipun belum tersedia angka resmi mengenai proyeksi kontribusi ekonomi digital terhadap PDRB Aceh pada 2030, pengembangan sektor ini berpeluang menjadi salah satu penggerak diversifikasi ekonomi daerah. Melalui integrasi layanan perbankan syariah, digitalisasi UMKM, penguatan infrastruktur internet, serta peningkatan kapasitas sumber daya manusia, Aceh memiliki peluang memperluas pasar produk lokal dan meningkatkan produktivitas pelaku usaha.
Penguatan ekosistem ini juga melibatkan peran aktif Majelis Permusyawaratan Ulama (MPU) Aceh dalam memberikan fatwa dan bimbingan mengenai inovasi-inovasi keuangan digital terbaru agar tetap berada dalam koridor syariat. Dengan adanya restu
Tinggalkan Balasan